O imposto sai de dentro do preço. Quem não mudar a fórmula a tempo vai perder margem ou vai perder venda.
Quase toda empresa no Brasil forma preço do mesmo jeito há décadas. Pega o custo, aplica um markup divisor que já leva ICMS, PIS, COFINS, despesas e margem, e o preço de venda sai com o imposto “embutido”.
A Reforma Tributária (EC 132/2023 e LC 214/2025) acaba com essa lógica. Não é só a alíquota que muda. Muda a forma de o tributo entrar no preço, e com ela a fórmula de precificação que roda no seu ERP, na sua planilha e na cabeça do seu comercial.
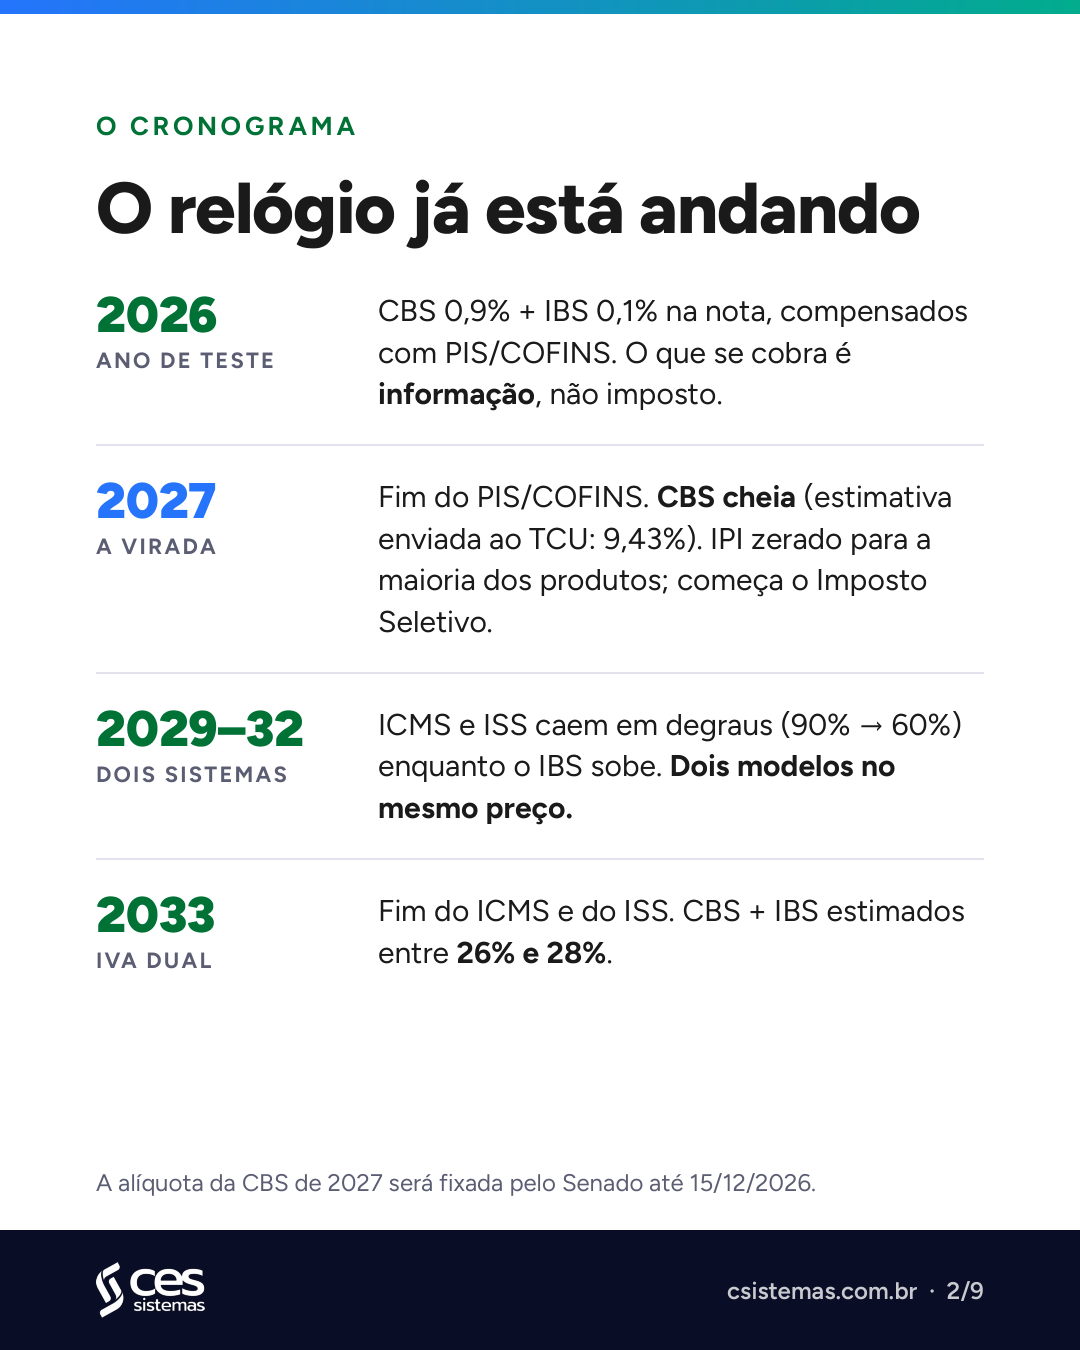
1. O cronograma: o relógio já está andando
- 2026, ano de teste. CBS de 0,9% e IBS de 0,1% aparecem na nota, mas o valor é compensado com PIS/COFINS. O que se cobra este ano é informação, não imposto.
- 2027, a virada. PIS e COFINS deixam de existir. A CBS entra com alíquota cheia, e a estimativa do g
overno enviada ao TCU fala em 9,43%. O Senado tem até 15/12/2026 para fixar a alíquota de referência. O IPI é zerado para a maioria dos produtos e começa o Imposto Seletivo.
- De 2029 a 2032. O ICMS e o ISS caem em degraus (90%, 80%, 70%, 60%) enquanto o IBS sobe. São quatro anos de dois sistemas convivendo no mesmo preço.
- 2033. Fim do ICMS e do ISS. Fica o IVA dual (CBS + IBS), com alíquota combinada estimada entre 26% e 28%.
Em outras palavras: sua tabela de preço vai precisar de uma regra diferente a cada ano, de 2027 a 2033.
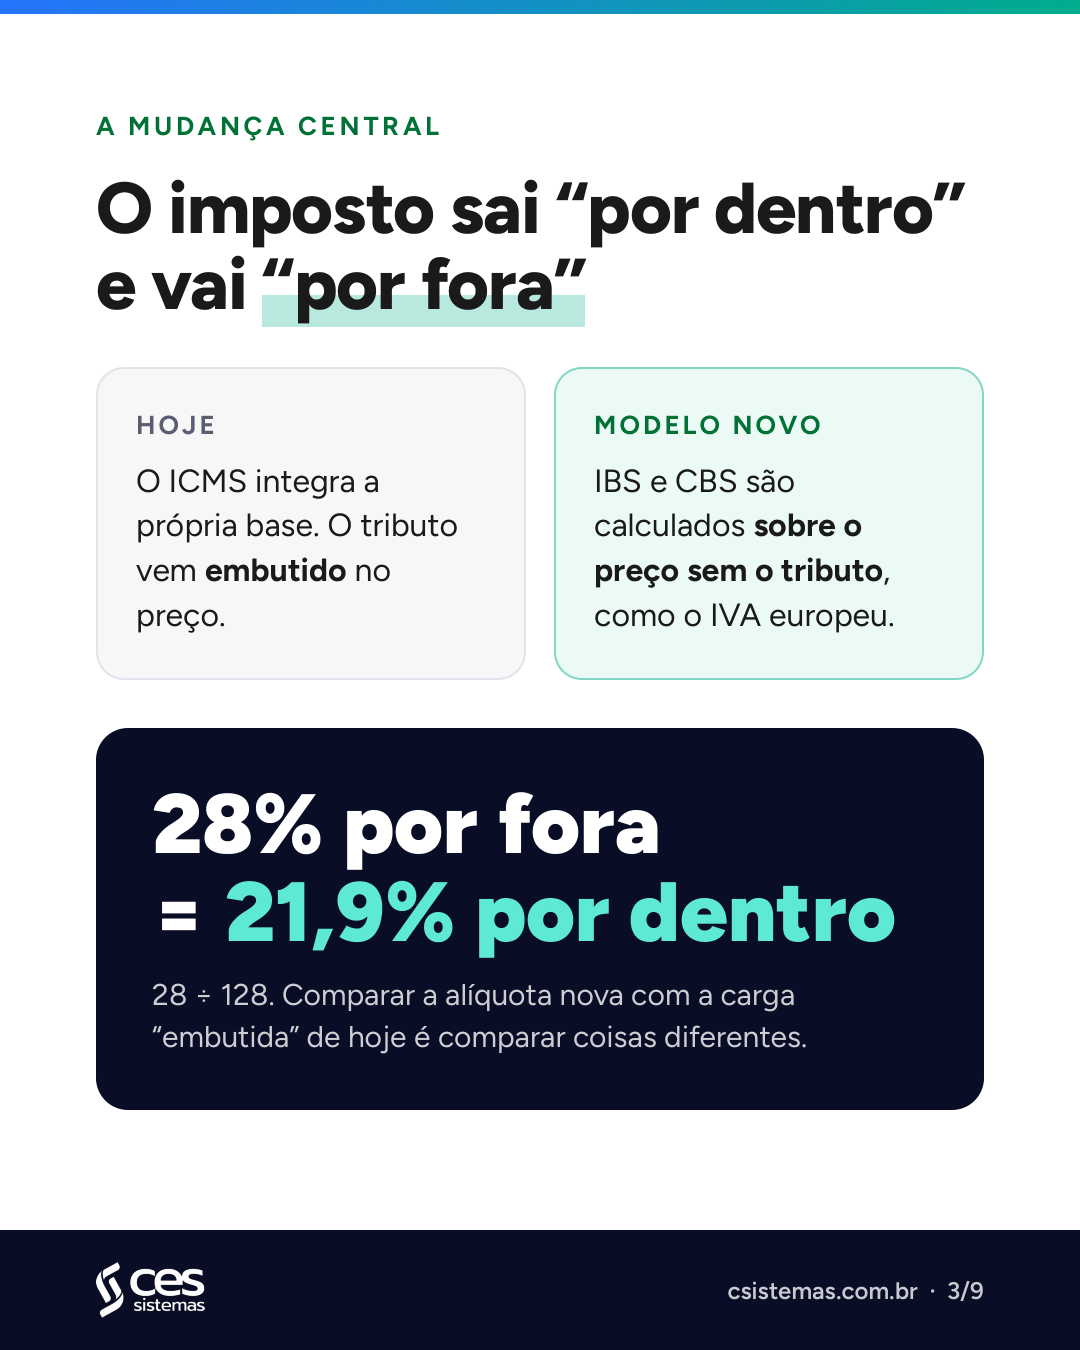
2. A mudança central: o tributo sai “por dentro” e vai “por fora”
Hoje o ICMS é calculado por dentro, ou seja, integra a própria base. No modelo novo, o IBS e a CBS são calculados por fora, sobre o preço sem o tributo, como o IVA europeu.
Comparar alíquota com alíquota engana. Uma alíquota de 28% por fora equivale a cerca de 21,9% por dentro (28 ÷ 128). Quem compara os 28% de amanhã com a carga “embutida” de hoje está comparando coisas diferentes.
O imposto sai do markup divisor. Esse é o erro mais caro, e ele vai acontecer.
3. Um exemplo com números
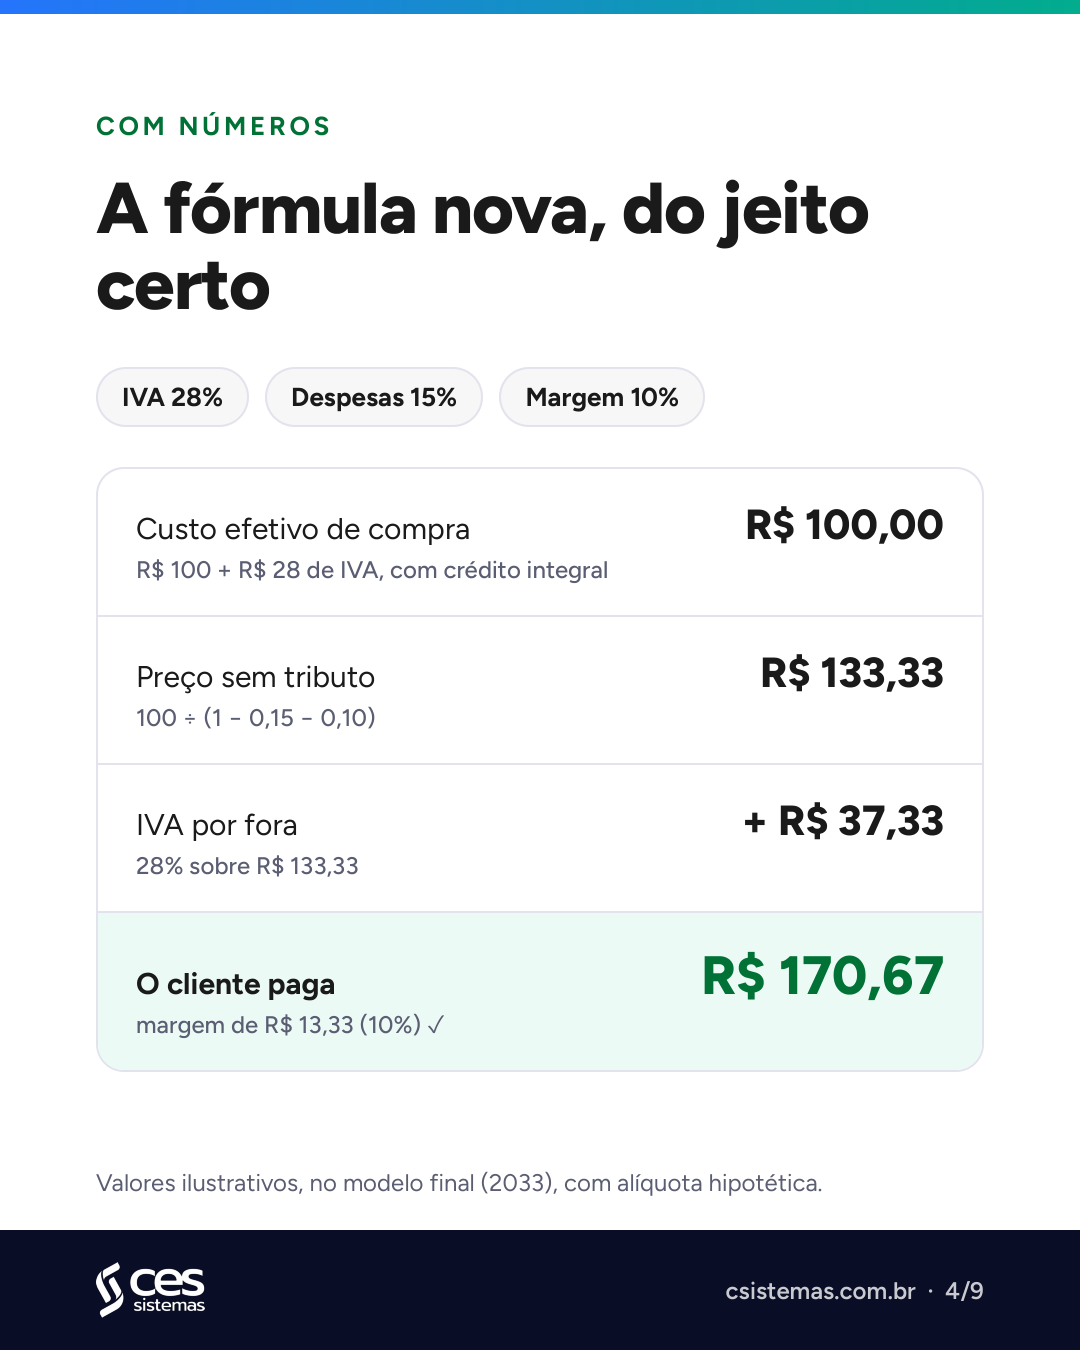
Premissas hipotéticas, já no modelo final: IVA de 28%, despesas de 15% e margem desejada de 10% sobre a receita líquida.
Custo de compra: o fornecedor cobra R$ 100,00 + R$ 28,00 de IVA. O crédito é integral, então o custo efetivo é R$ 100,00.
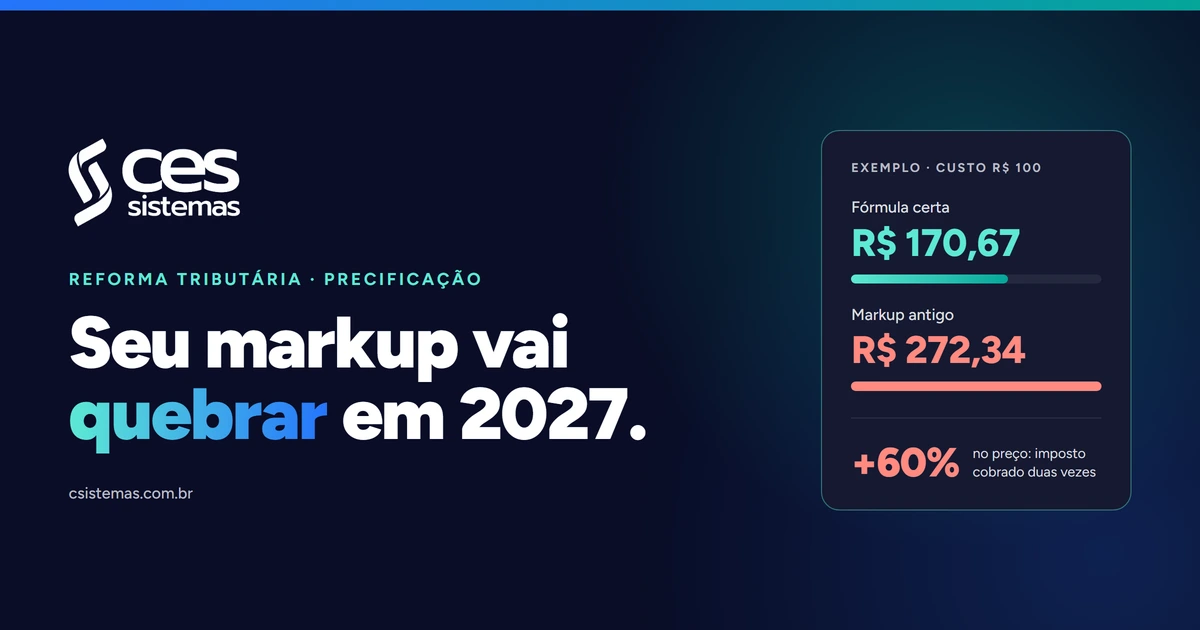
Fórmula nova (correta):
- Preço sem tributo = 100 ÷ (1 − 0,15 − 0,10) = R$ 133,33
- IVA por fora (28%) = R$ 37,33
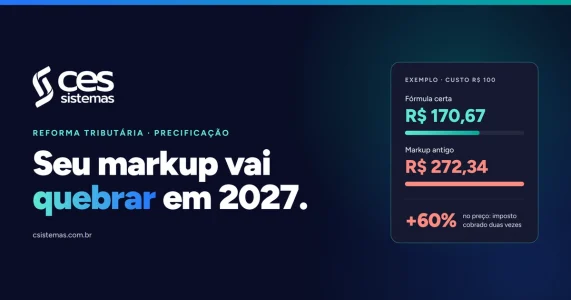
- O cliente paga R$ 170,67, e a margem é de R$ 13,33 (10%)
Fórmula antiga aplicada no mundo novo (erro):
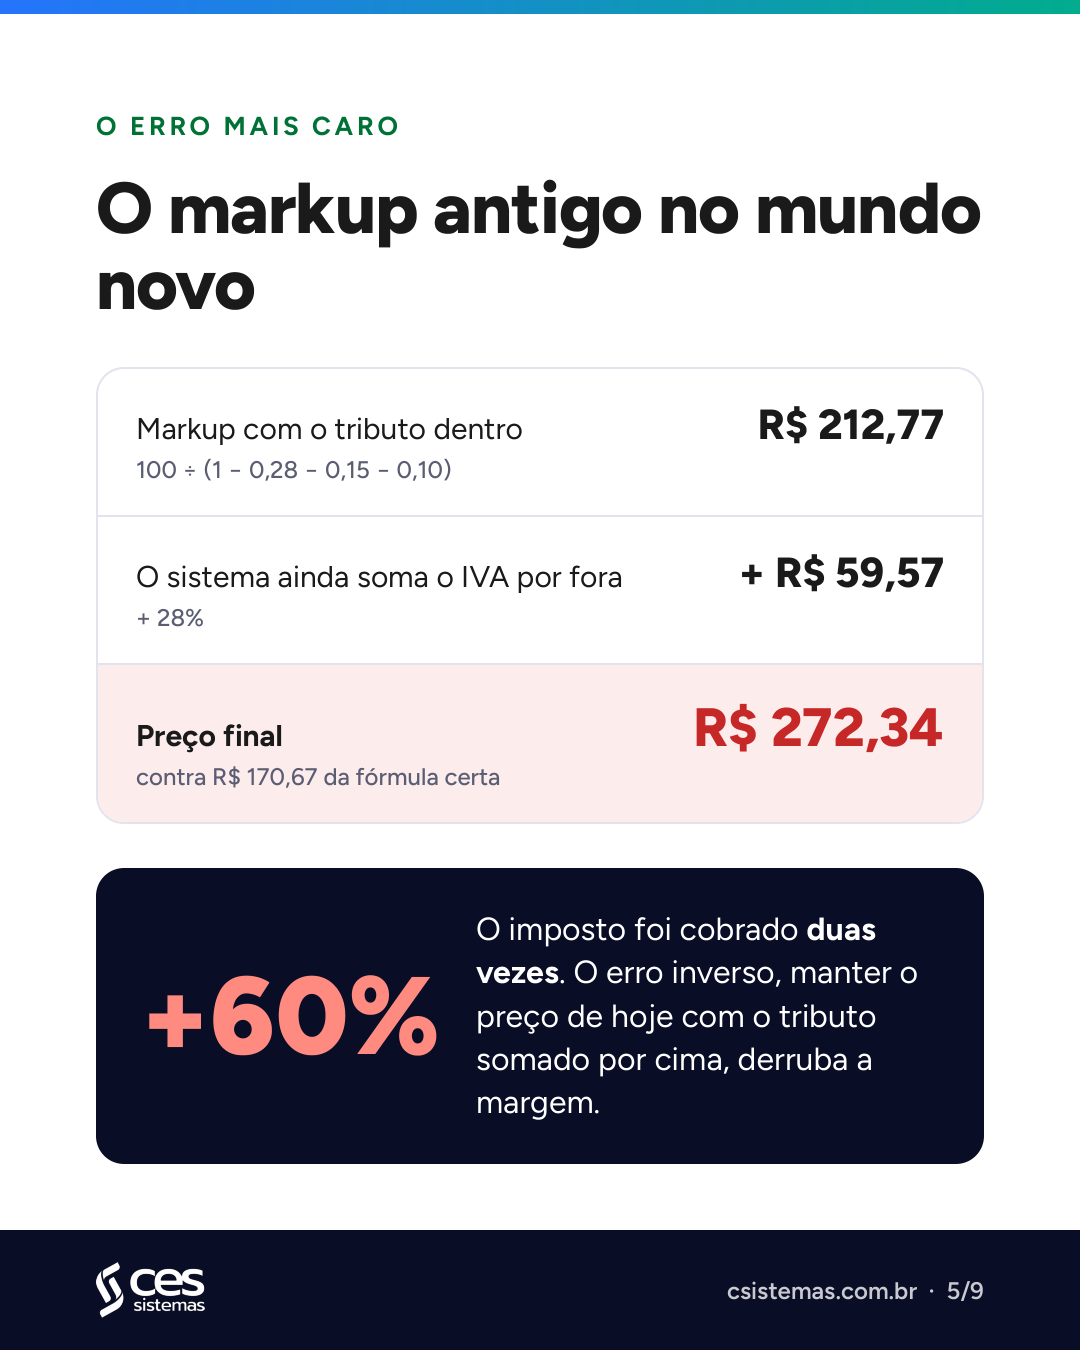
- Markup com o tributo dentro: 100 ÷ (1 − 0,28 − 0,15 − 0,10) = R$ 212,77
- O sistema ainda soma o IVA por fora: R$ 272,34
Nesse caso o preço fica 60% acima do necessário, porque o imposto foi cobrado duas vezes. O erro inverso também existe: manter o preço de gôndola de hoje sem perceber que o tributo passou a ser somado por cima, e ver a margem sumir.
4. Custo de compra agora é custo líquido de crédito
A não cumulatividade fica ampla: quase tudo o que a empresa adquire gera crédito. Isso muda três decisões.
Escolha de fornecedor. O preço de etiqueta deixa de ser o critério:
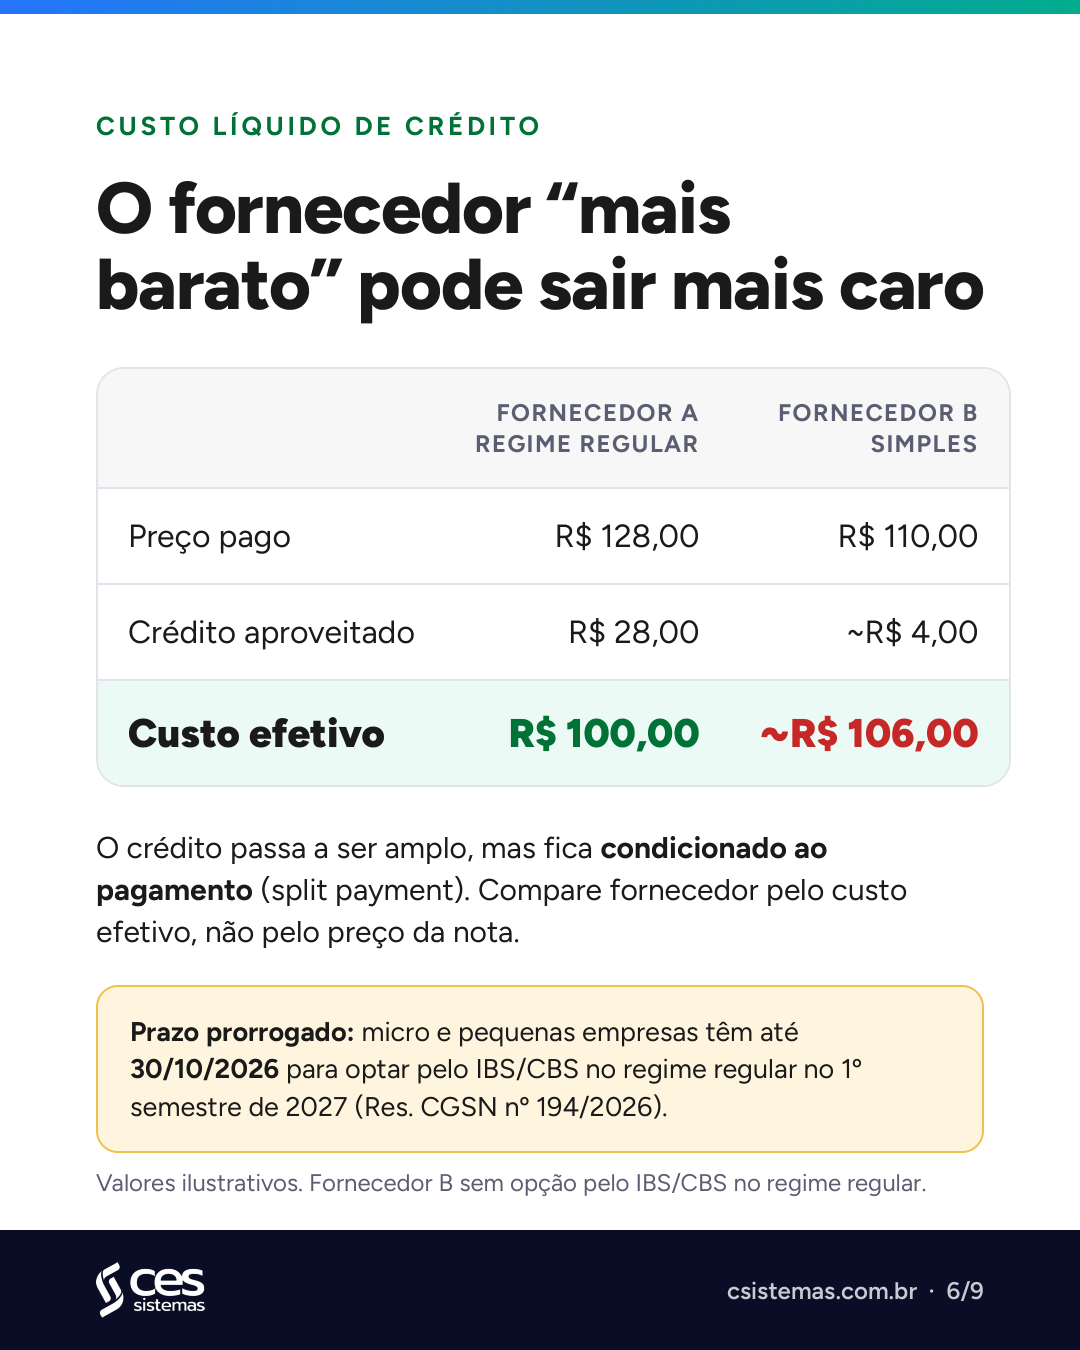
| Fornecedor A (regime regular) | Fornecedor B (Simples, sem opção pelo regular) | |
|---|---|---|
| Preço pago | R$ 128,00 | R$ 110,00 |
| Crédito aproveitado | R$ 28,00 | ~R$ 4,00 |
| Custo efetivo | R$ 100,00 | ~R$ 106,00 |
O “mais barato” sai mais caro. Por isso a opção das micro e pequenas empresas pelo recolhimento de IBS/CBS no regime regular virou decisão comercial, não só tributária.
Atenção ao prazo: a Resolução CGSN nº 194, de 25/09/2026, prorrogou os prazos. A opção pelo Simples Nacional para 2027 vai até 15/10/2026. A opção pelo IBS/CBS no regime regular, para o 1º semestre de 2027, vai até 30/10/2026. A regularização de pendências também vai até 30/10/2026, e a desistência pode ser feita de 3/11 a 20/12/2026. Para o 2º semestre de 2027, há nova janela em março de 2027.
Crédito condicionado ao pagamento. Com o split payment, o crédito depende da quitação do tributo na operação anterior. Quem precifica com base em crédito que ainda não pode aproveitar está financiando o próprio cliente sem saber.
Custo médio de estoque. O estoque comprado no regime antigo e vendido no novo precisa ser tratado com cuidado na virada de 2026 para 2027.
5. Os pontos que a planilha não pega
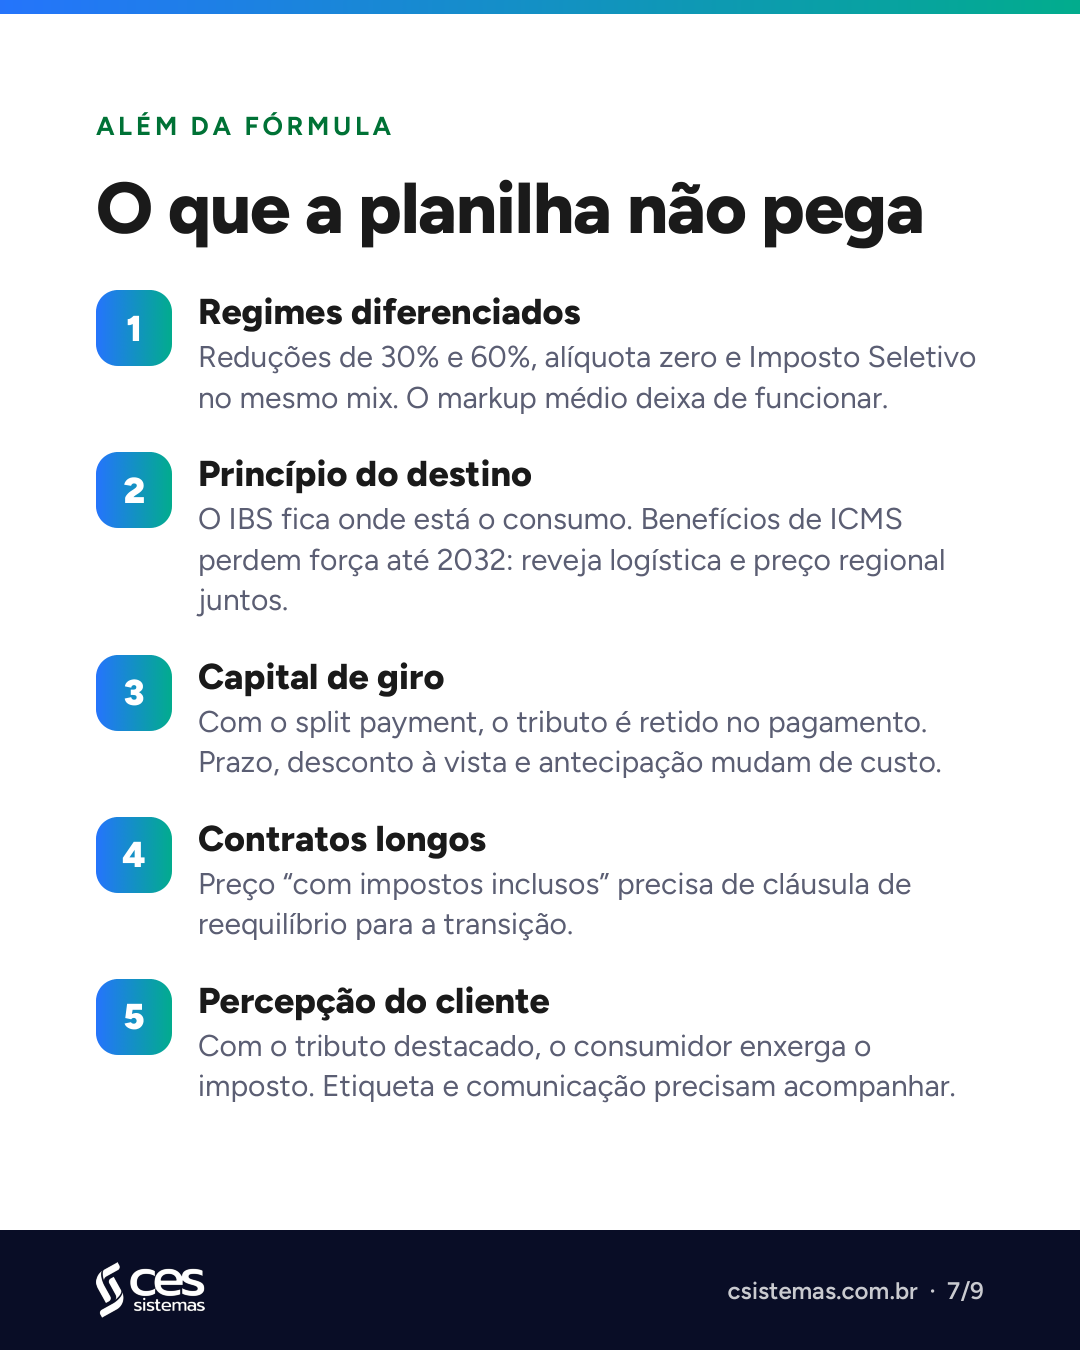
- Regimes diferenciados: reduções de 30% e de 60%, alíquota zero (cesta básica nacional, por exemplo) e Imposto Seletivo no mesmo mix. O markup médio deixa de funcionar.
- Princípio do destino: o IBS fica com o estado e o município de consumo. Os benefícios de ICMS perdem força até 2032, então logística e preço regional precisam ser revistos juntos.
- Capital de giro: com o split payment, o tributo é retido na liquidação financeira. Prazo, desconto à vista e antecipação de recebíveis mudam de custo.
- Contratos longos: preço “com impostos inclusos” precisa de cláusula de reequilíbrio para a transição.
- Percepção do consumidor: com o tributo destacado, o cliente enxerga quanto paga de imposto. Etiqueta e comunicação precisam acompanhar.
6. Checklist para os próximos 90 dias
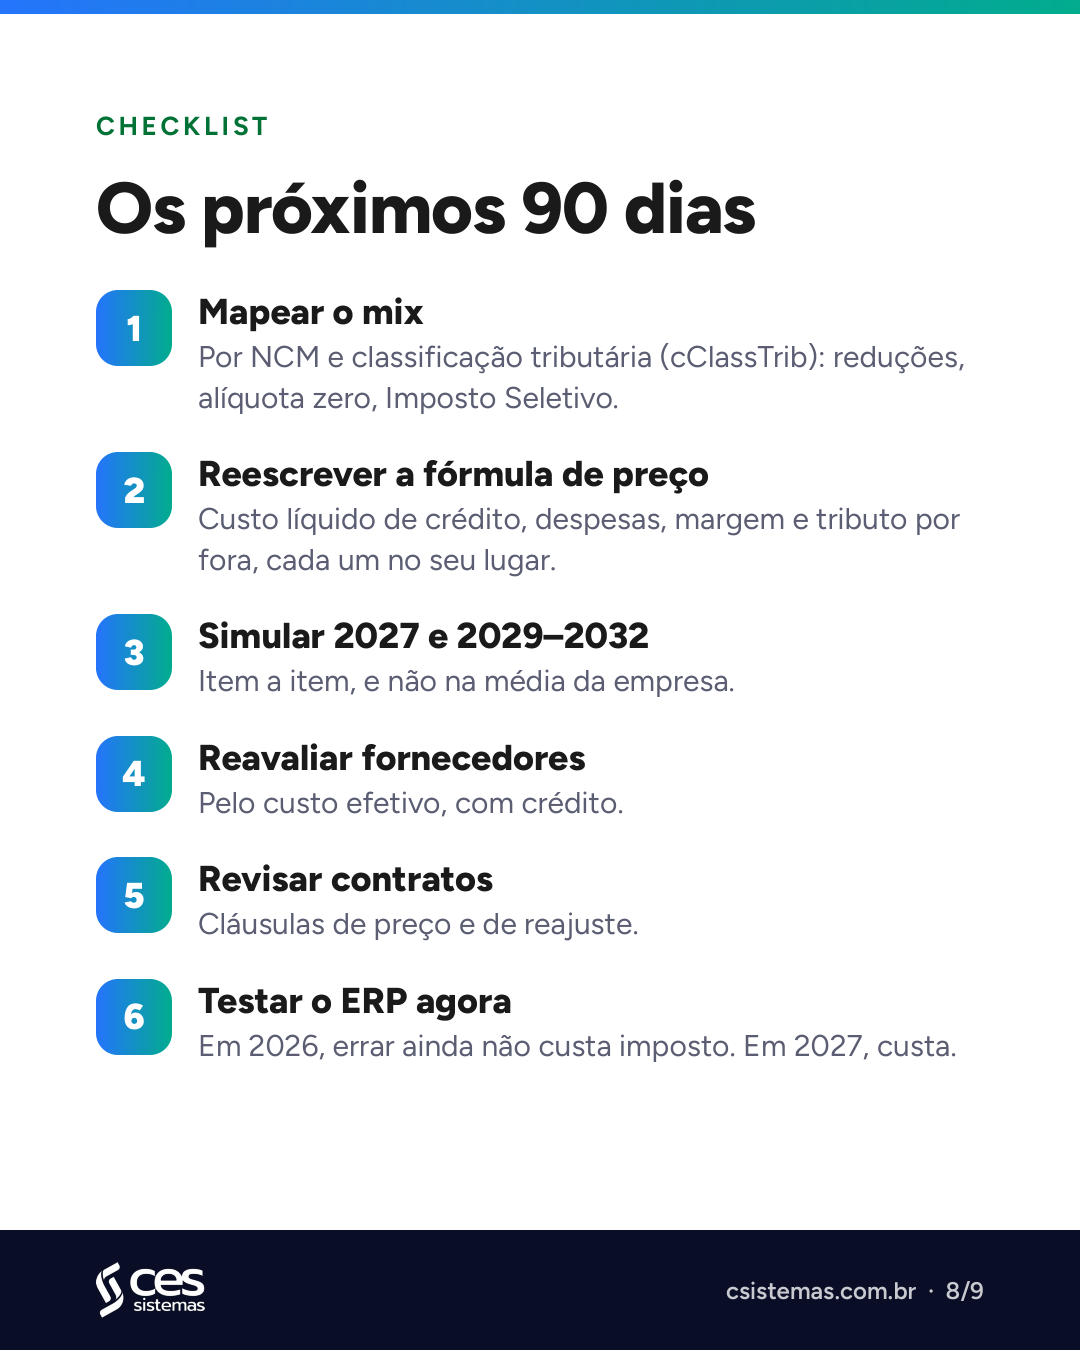
- Mapear o mix por NCM e classificação tributária (cClassTrib).
- Reescrever a fórmula de preço separando custo líquido de crédito, despesas, margem e tributo por fora.
- Simular 2027 e a transição 2029–2032 item a item, e não só na média da empresa.
- Reavaliar fornecedores pelo custo efetivo, com crédito.
- Revisar contratos com cláusulas de preço e reajuste.
- Testar o ERP agora: em 2026, errar ainda não custa imposto. Em 2027, custa.
Conclusão
A Reforma Tributária não aumenta nem reduz sozinha a carga da sua empresa. O que ela muda é onde o imposto aparece no preço. Quem tratar isso como um detalhe do fiscal vai descobrir o problema na margem de janeiro de 2027. Quem tratar como estratégia de precificação tem três meses de vantagem.
Sua fórmula de preço já está pronta para 2027? Fale com a CES Sistemas e avalie como a sua operação vai atravessar a transição.
Valores ilustrativos. Alíquota de 28% hipotética; a alíquota de referência da CBS para 2027 ainda será fixada pelo Senado. Fontes: EC 132/2023, LC 214/2025, Resolução CGSN nº 186/2026 e Resolução CGSN nº 194/2026. Texto atualizado em 30/09/2026.